

パート勤務でも審査通りました!富山県のお客様の自社ローン実例
自社ローンは、他のローン審査で希望通りの結果が出なかった方にとって、選択肢の一つとなり得る仕組みです。富山地域でも、パート勤務の方に適した条件を整えている自社ローンが増えてきました。当店(カーマッチ富山婦中店)でも、こうした自社ローンをご案内しております。契約内容や他の選択肢との違い、メリット・デメリットを理解したうえで利用を検討いただくことが大切です。本記事では、富山での自社ローン活用について、実際のご利用例を交えながらご紹介します。パート勤務としての働き方に関するよくある疑問にも触れていますので、ローン選びの参考にしていただければ幸いです。
目次
-
自社ローンの基本と当店の取り組み
-
自社ローンとは何か?
-
総量規制と自動車ローンの関係
-
-
パート勤務の方にとっての自社ローン
-
パート勤務者が自社ローンを検討する理由
-
契約時に気をつけるべきポイント
-
-
お客様の声・実体験
-
初めての自社ローン利用で感じた不安とその解消
-
思わぬトラブル?私の解決エピソード
-
-
地域のローンサービスの特徴
-
富山の特有サービスとその特色
-
全国的な傾向とのちがい
-
-
パート勤務での成功事例と失敗しないための心得
-
富山県内でのご利用例
-
失敗を避けるための心得
-
-
専門家の視点から見る自社ローン
-
自社ローンの利点と注意点
-
初めての方が確認しておきたい基準
-
-
パート勤務ならではの返済計画
-
収入変動時の返済の工夫
-
将来を見据えたローン計画の立て方
-
-
まとめ・当店へのご相談
-
体験から学ぶポイント整理
-
最終確認事項と当店へのご相談
-
自社ローンの基本と当店の取り組み
自社ローンは、銀行ローンと異なる独自の仕組みを持ち、特定の条件を満たすことで利用できるものです。富山でも多数の業者がこのサービスを提供しています。
自社ローンとは何か?
自社ローンとは、主に販売店やディーラーが自ら提供するローンサービスを指します。銀行ローンとは審査の主体が異なり、販売店側が独自の基準で審査を行うため、収入が不安定な方や信用情報に不安がある方でも利用できる場合があります。
自社ローンは車の購入に限らず、家電製品や家具といった大型商品の購入時に用いられることもあります。金融機関の審査条件に合わない場合でも、販売店が直接融資を行うことで購入の選択肢を広げる仕組みです。富山にも自社ローンを取り扱う業者は複数あり、当店も富山婦中エリアでこのサービスを提供しています。
利用にあたっては、まず契約内容を確認することが基本になります。自社ローンは銀行ローンに比べて金利が高めに設定される場合があり、長期的に見ると総支払額が増える可能性もあります。返済条件や遅延時の取り扱いについても、曖昧なまま契約を進めるとトラブルに発展することが
あるため、疑問点は契約前にしっかりと販売業者へ確認しておきましょう。
一方で、自社ローンは契約の手続きが比較的簡単な点も特徴です。必要書類が少なく、短期間で融資が実行される業者も見られます。収入の証明が難しいパート勤務の方にとって、こうした自社ローンが車や大型商品を検討する際の選択肢の一つになる場合があります。契約時の条件や費用を理解したうえで、ご自身に合った利率や返済プランを選ぶことを心がけていただければと思います。
総量規制と自動車ローンの関係
自動車ローンを検討する際によく話題になるのが「総量規制」です。総量規制とは、貸金業法にもとづき、貸金業者からの借入れが原則として年収等の3分の1を超えないよう定められた仕組みを指します。
この点について、日本貸金業協会の公式サイトでは、自動車を担保とする自動車ローン(自動車購入時の自動車担保貸付け)は、総量規制になじまない貸付けとして「除外貸付け」に分類されると説明されています。除外貸付けに該当する場合、年収の3分の1を超える借入れであっても、返済能力が認められれば契約が可能とされ、借入額はその後の総量規制の計算にも算入されません。金融庁の貸金業法Q&Aでも同様の考え方が示されています。
自社ローンについても、車両を担保とする契約形態を取る場合は、この除外貸付けの扱いに準じるケースがあります。ただし、除外の対象となるかどうかは商品名ではなく契約の内容によって判断されるため、すべての自社ローンが一律に対象となるわけではありません。総量規制上の取り扱いについては、契約前に販売店へ直接確認しておくと安心です。
なお、そもそも総量規制は貸金業者からの借入れを対象とする仕組みであり、銀行など金融機関からの借入れは対象外とされています。自社ローンを提供する事業者の位置づけによっても扱いが変わるため、この点もあわせて確認しておくとよいでしょう。
パート勤務の方にとっての自社ローン
パート勤務の方にとっては、安定した収入がネックとなる場合がありますが、自社ローンならではのメリットがあります。
パート勤務者が自社ローンを検討する理由
パート勤務は収入が安定しにくいとされる働き方のひとつであり、資金調達の場面で難しさを感じる方も少なくありません。そのため、審査基準が柔軟な自社ローンの特性が、検討材料として挙げられることがあります。
まず挙げられるのが、審査基準の柔軟さです。一般的な銀行ローンでは、安定した収入証明や信用情報が重視される傾向にあります。しかし自社ローンの場合、販売業者が独自の基準で審査を行うため、収入証明が難しいパート勤務の方でも相談できる余地がある点が特徴です。特に車を購入したいものの収入証明の準備が難しい場合、自社ローンが選択肢に入ることがあります。
手続きの負担が比較的軽い点も特徴のひとつです。自社ローンは提出書類が少なく、審査から契約までの期間が短い業者も見られます。そのため、忙しいパート勤務の方にとって、手間を抑えて必要な物を手に入れられる場合があります。ただし業者ごとに運用は異なるため、実際の書類や審査期間は契約前に確認しておく必要があります。
金利については、自社ローンにも幅があり、業者によって条件は異なります。銀行ローンより高めに設定される場合が多いことは変わらないため、複数の条件を比較したうえで、計画的に返済できる範囲かどうかを見極めることが大切です。
所有によるメリットを理由に自社ローンを選ぶ方もいらっしゃいます。自社ローンを通じて購入した車や家電は、リースとは異なりご自身の所有
物になります。こうした安心感が、パート勤務の方にとって自社ローンを検討する理由のひとつになっているようです。
契約時に気をつけるべきポイント
自社ローンを利用する際には、契約時にいくつか確認しておきたい点があります。特にパート勤務の方は、限られた収入の中で計画的に資金を管理する必要があるため、事前の確認が欠かせません。
まず確認したいのは金利の設定です。自社ローンの金利は、一般的な銀行ローンと比較して高めに設定されることが多く、長期的に見ると返済額が大きくなる可能性があります。契約前に複数の業者の金利を比較し、無理のない負担で済む選択肢を検討することが大切です。金利が変動するタイプか固定されているのかも、契約内容に応じて異なるため確認しておきましょう。
返済プランについても詳細に把握しておく必要があります。月々の返済額や返済期間の設定、ボーナス時の返済が可能かどうかなどを事前に確認しておくと安心です。パート勤務の場合、勤務時間や収入に変動があるため、返済計画に柔軟性があるかどうかが判断材料のひとつになります。
契約時には、追加費用についても把握しておくことが必要です。自社ローンには契約手数料や保険料などの費用が含まれていることがあります。
総額を理解し、予算内で収まるかを事前に確認しないまま契約を進めると、想定外の出費につながることがあります。
返済条件や遅延時のペナルティについても、十分に理解しておくべき項目です。万が一返済が遅れた場合にどのような対応が求められるのかを事前に確認しておくことで、トラブルを避けやすくなります。契約に関する疑問や不明点があれば、遠慮なく業者に質問することが大切です。当店でも、契約内容について気になる点があれば都度ご説明しております。
お客様の声・実体験
実際に富山で自社ローンを利用した方々の体験談をもとに、どのようなメリットやデメリットがあったかを見ていきます。
初めての自社ローン利用で感じた不安とその解消
初めて自社ローンを利用しようと考えると、不安を感じる方も多いのではないでしょうか。特にパート勤務の方にとっては、資金の管理や契約内容の理解が重要なポイントになりますが、初めてのことには不安がつきものです。実際に自社ローンを利用した方の体験談を知ることで、その不安が和らぐ場合もあります。
多くの方が最初に感じる不安は、審査の過程や金利についてです。収入が不安定なパート勤務の方にとっては、審査に通るかどうかが心配の種になりがちです。実際に利用した方の声では、柔軟な審査基準によって安心感を得られたという意見が見られます。ディーラーや販売業者が直接審査を行うため、一般的な銀行ローンよりもスムーズに契約が進むケースがあるようです。
契約後のサポートについても、利用者から評価の声が寄せられています。契約を進める際に十分な説明を受けられたことで、内容を正しく理解できたという声も多く聞かれます。業者によっては契約時に細かい部分まで説明を行い、不明点があればその場で質問できる環境を整えているところもあり、こうした対応が不安の解消につながっているようです。
先輩利用者の体験談も参考になります。同じようにパート勤務をしていた方が自社ローンを利用して必要な商品を手に入れ、生活がどのように変化したのかを知ることで、検討の材料になることがあります。不安を感じながらも情報を集め、実際に利用した人の声を聞くことは、選択のヒントになるでしょう。
思わぬトラブル?私の解決エピソード
自社ローンを利用する際には、思わぬ疑問点が出てくることもあります。ある利用者の方の体験を紹介します。彼女は初めて自社ローンを利用して車を購入することを決めました。契約は比較的スムーズに進み、必要書類も整えていたため、特に心配はしていなかったそうです。
しかし契約後に届いた書類を確認している際、返済プランに関する記載がわかりにくいと感じ、不安になったといいます。理解不足が原因でトラブルにつながるのではと心配になった彼女は、ためらわずに販売業者へ直接問い合わせを行いました。
担当者とのやり取りを通じて誤解や不明点が説明され、返済プランについての詳しい情報が改めて提供されたことで、彼女の不安は解消されました。この体験から学べるのは、疑問に思ったことは早めに確認することの大切さです。契約内容に曖昧な点があったとしても、遠慮せずに業者へ質問することで、大きなトラブルを避けやすくなります。
事前にしっかりと情報を集め、気になる点は初期の段階で解決しておくことが、安心して取引できる状況づくりにつながります。当店でも、契約前後を問わず疑問点があればお気軽にお問い合わせいただける体制を整えています。
地域のローンサービスの特徴
富山の自社ローンにみられる特色
富山の特有サービスとその特色
富山における自社ローンサービスは、地域の特性を反映した内容が特徴のひとつです。地元のディーラーや販売業者が提供する自社ローンは、地域密着型のサービスといえるでしょう。
富山の自社ローンでは、パート勤務者や主婦層に配慮した審査基準を設けている業者が見られます。安定した収入証明が難しい方でも相談できるよう、収入証明や職業にとらわれない審査を行う業者があることが、利用しやすさにつながっているようです。
商品ラインナップの面でも特色があります。富山で生産される特産品を自社ローンで購入できる仕組みを提供する業者があるなど、地域のリソースを活かしたサービス展開が見られます。
アフターサービスに力を入れている業者が多いことも、富山の自社ローンの特徴といえます。購入した商品に対するメンテナンスや保証が整備されている業者が多く、こうした体制が、初めて自社ローンを利用する方にとって安心材料のひとつになっているようです。
全国的な傾向とのちがい
全国的に見ると、自社ローンは主に自動車の購入を目的とした融資が中心ですが、富山では住宅設備や家電製品、地域特産品まで対応するプランを展開する業者もあり、幅広い商品に対応している点が特徴として挙げられます。
富山特有の文化や地元企業との連携を反映したサービスが提供されることもあります。地元に密着したイベントやキャンペーンを通じて、日常生活に必要な商品を検討しやすくする仕組みが取り入れられている例も見られます。
金利については、自社ローン全体として銀行ローンより高めに設定される傾向がある点は、富山においても変わりません。業者間の競争によって条件に幅が出ることはありますが、地域だからといって一律に金利が抑えられるわけではないため、契約前には個別に条件を比較することが欠かせません。
地域の特性を踏まえたうえで、契約内容を十分に理解し、ご自身の状況に合った業者を選ぶことが、富山で自社ローンを利用する際の基本になります。
パート勤務での成功事例と失敗しないための心得
実際にパート勤務で自社ローンを利用した成功事例を紹介し、その中で学んだ教訓や活用すべきポイントをお伝えします。
富山県内でのご利用例
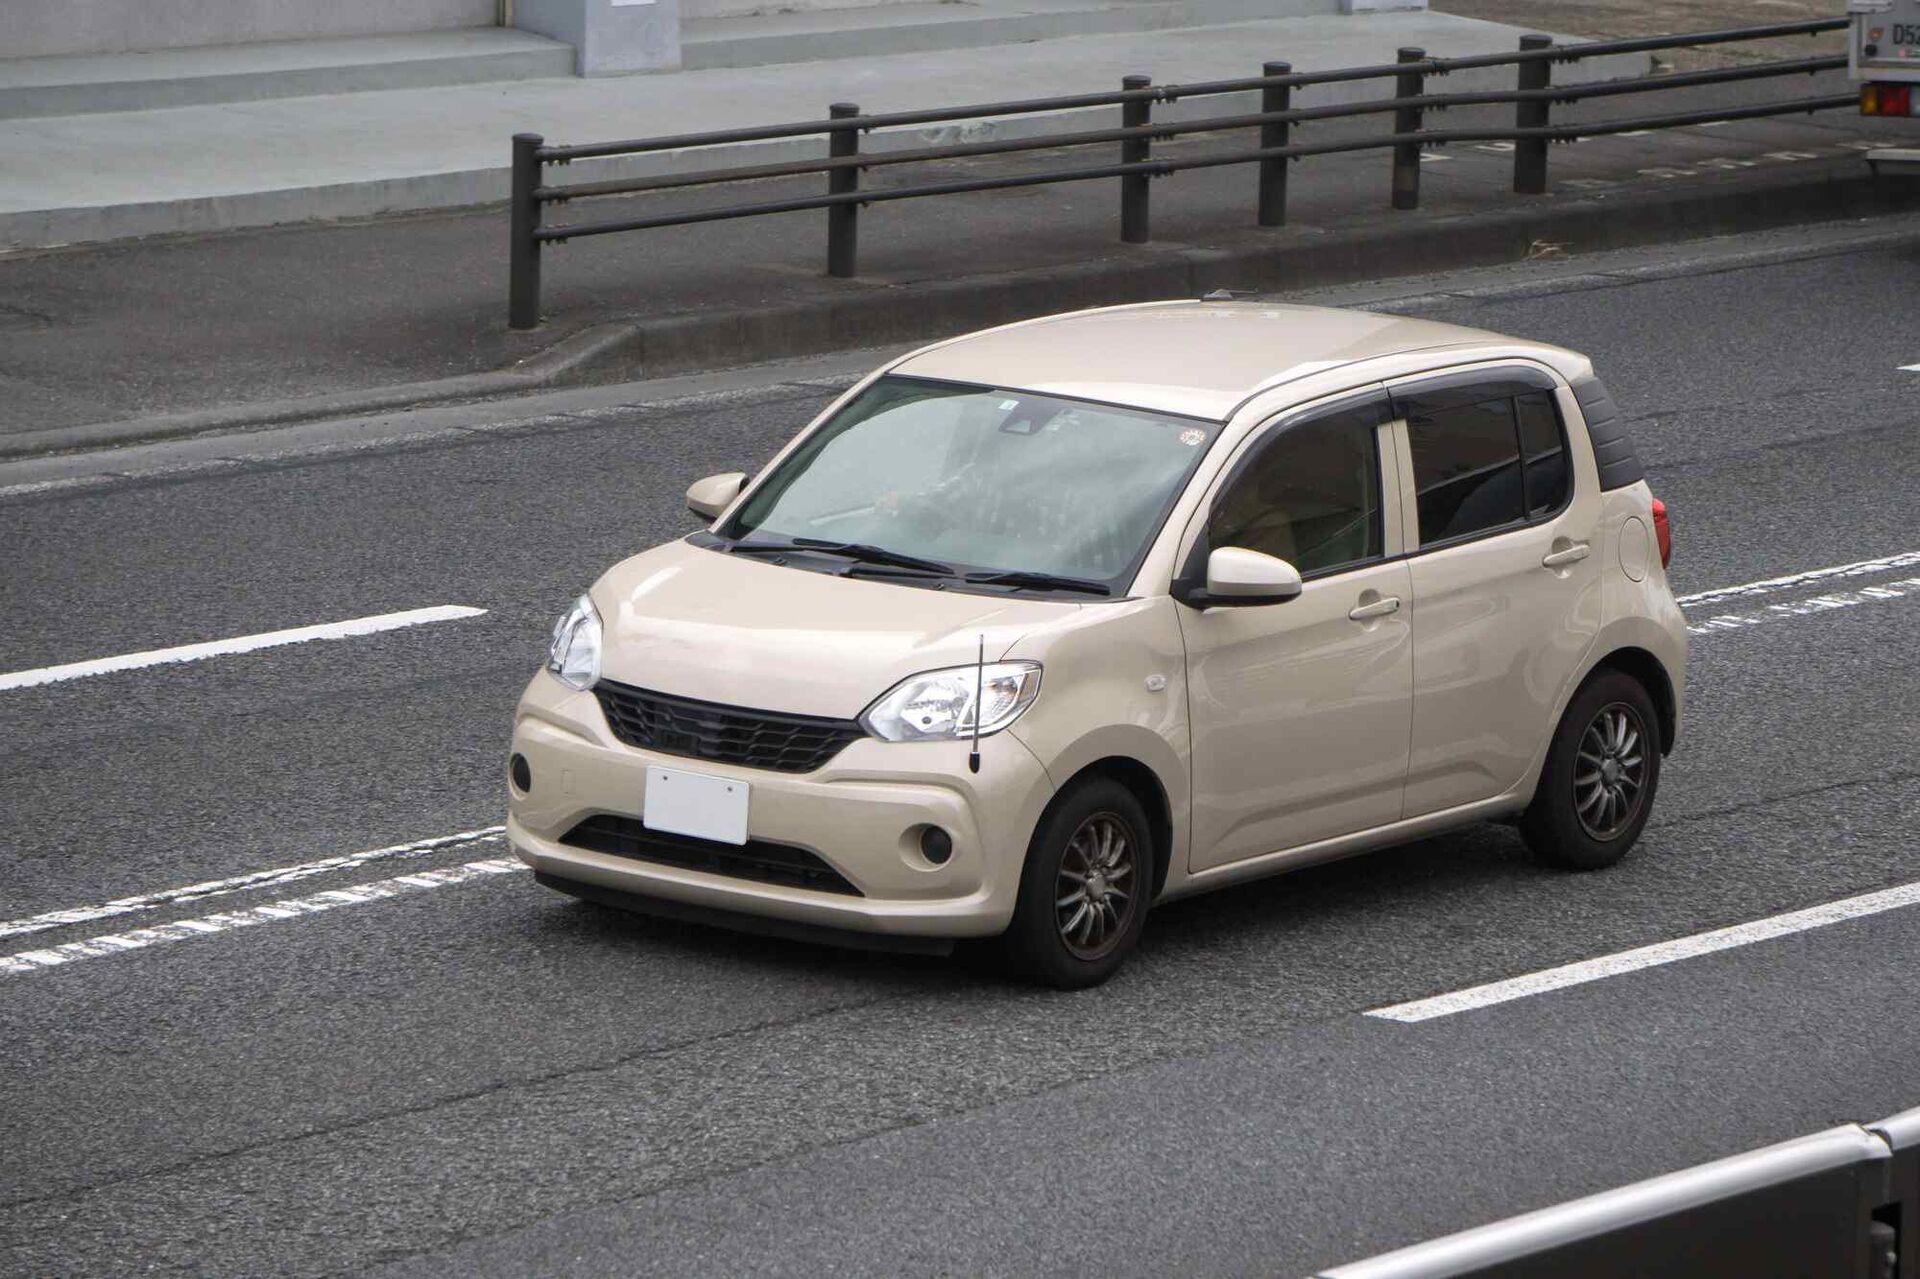
富山県内で自社ローンを利用されたパート勤務のBさんの例をご紹介します。Bさんは家族のために車の買い替えを考えていたものの、収入が不安定なため、一般的な銀行ローンの審査に通るか不安を感じていました。そうした中、自社ローンの存在を知り、当店に相談されました。
審査では柔軟な基準が採用されており、収入証明の準備が難しい状況でも契約を進めることができたといいます。必要書類も少なく、契約までの期間も短かったとのことです。契約時には返済プランや金利について詳しい説明を受け、内容に納得したうえで手続きを進められました。
購入後は、家族で使いやすい車を手に入れられたことに加え、契約後のアフターサービスについても相談しやすかったと話しています。すべての方に同じ結果が保証されるわけではありませんが、収入面で不安があった方にとって、自社ローンが選択肢のひとつになり得ることを示す事例といえるでしょう。
失敗を避けるための心得
自社ローンの利用では、成功の事例もあれば注意が必要なケースもあります。まず契約内容をしっかりと理解することが欠かせません。特に金利や返済条件、追加費用について細かく確認し、不明な点は業者に質問して納得できるまで理解することを心がけましょう。
返済計画を現実的に立てることも大切です。パート勤務者として収入が不安定な場合、理想的な返済プランだけでなく、実際の収入に基づいた無理のないプランを考えることが必要です。収入変動を見込んだ返済額を設定することで、将来のリスクを抑えやすくなります。
契約後のサポート体制を確認しておくことも忘れないようにしましょう。何かトラブルが発生した際にすぐ相談できる窓口があることは、安心材料のひとつになります。
他の利用者の体験談や口コミを参考にすることも役立ちます。実際に自社ローンを利用した方の声を聞くことで、契約時の注意点を学ぶことができ、判断材料が増えるでしょう。こうした心得を踏まえておくことで、契約前の不安を軽減できるはずです。
専門家の視点から見る自社ローン
ローン選びは専門的な知識が求められます。専門家のアドバイスを基に、最適な選択をする方法を解説します。
自社ローンの利点と注意点
自社ローンを利用する際に知っておきたい利点と注意点について、専門家の見解を紹介します。自社ローンの大きな利点は、柔軟な審査基準です。一般的な銀行ローンに比べて収入の安定性や信用情報に対する条件が緩和されているため、パート勤務者や収入が不安定な方にとって利用しやすいとされています。
注意すべき点もあります。自社ローンでは金利が通常高めに設定されることが多く、長期的には返済額を大きくする要因となり得ます。契約内容によっては延滞時のペナルティが厳しい場合もあるため、返済計画は慎重に考える必要があります。
業者によっては取り決めや条件が曖昧なこともあるため、しっかりとした情報収集が欠かせません。不明な点は事前に確認し、理解を深めることでトラブルを防ぎやすくなると専門家は指摘しています。利点と注意点の両方を踏まえたうえで、慎重に契約を進めることが求められます。
初めての方が確認しておきたい基準
自社ローンを初めて利用する際には、どのように選べばよいか迷う方も多いでしょう。いくつかの確認基準を紹介します。
第一に、金利の確認が重要です。業者ごとに金利は異なるため、利率がどの程度かを比較検討しましょう。金利が高ければ返済額も増えるため、
無理のない負担で収まる設定を選ぶことがポイントです。
返済条件もしっかり確認しておきたい項目です。月々の返済額や返済期間、ボーナス時の一括返済が可能かどうかなど、条件を明確にすることで、ご自身に合った返済プランを選びやすくなります。
口コミや評判を参考にすることも判断材料になります。実際に自社ローンを利用した方のフィードバックを聞くことで、業者の信頼性やサポート体制を把握しやすくなります。
契約内容を十分に理解することも欠かせません。契約前に疑問点を業者に確認し、納得できるまで説明を受けることが、安心して自社ローンを利用するための基本になります。
パート勤務ならではの返済計画
パート勤務者特有の収入状況に応じた、自社ローンの賢い活用術を考えてみましょう。
収入変動時の返済の工夫
収入が変動するパート勤務者にとって、ローンの返済計画は特に重要です。収入が不安定な時期でも、無理なく返済を続けるための工夫を考えることが求められます。
月々の返済額を設定する際には、最低限の生活費を確保したうえで、余裕のある範囲で設定することが基本です。予想外の収入減に備えて、金額を少し低めに設定しておくと安心につながります。
ボーナスなどの臨時収入がある場合、その一部をローン返済に充てる方法もあります。一括返済や追加返済を行うことで、支払う利息を抑えられる場合があり、将来的な負担の軽減につながることがあります。
収入が減少する場合は、早めに業者へ相談することも大切です。返済条件の見直しや返済期間の延長が提案されることもあり、状況に応じて柔軟に対応できる場合があります。
ご自身の生活スタイルに合った返済方法を見つけることが、安心して自社ローンを利用するための土台になります。収入変動に対して早めに対応する姿勢が、安定した返済につながります。
将来を見据えたローン計画の立て方
将来を見据えたローン計画を立てるためには、まずご自身のライフプランを整理することが重要です。結婚や子どもの教育、定年後の生活など、今後の目標を踏まえて資金計画を考えましょう。
現在の収入と支出を把握することも必要です。収入が変動しやすいパート勤務であっても、毎月の基本的な支出を確認し、それをもとに無理のない返済額を設定します。余裕を持った返済プランを考えることで、将来的な不安を軽減しやすくなります。
臨時収入があった際には、その一部をローン返済に充てるという考え方も選択肢のひとつです。生活資金や将来の備えとのバランスを見ながら、返済計画を見直すことも大切です。
定期的にローンの内容を見直し、必要に応じて計画を立て直すことも忘れないようにしましょう。将来を見据えた柔軟な姿勢が、安定した生活設計につながります。
まとめ・当店へのご相談
富山での自社ローンに関する情報を総まとめし、読者が安心して選択できるように最後のポイントをおさらいします。
体験から学ぶポイント整理
自社ローンを利用された方々の声から、いくつかの学びが見えてきます。契約前に情報をしっかりと収集すること、金利や返済条件を比較したうえで判断すること、契約後のサポート体制を確認しておくことなどが、共通して挙げられるポイントです。
不安な点があれば早めに業者に相談することで、迅速に解決できたという声も見られます。臨時収入があった際に積極的に追加返済を行い、利息の負担を抑えられたという例もあります。知識を持ったうえで適切に行動することが、安心して利用するための土台になるようです。
最終確認事項と当店へのご相談
自社ローンを利用する際の最終チェックとして、契約内容の細部まで確認することが重要です。特に金利や返済条件、追加費用については、後になって想定外の負担を抱えないよう、事前にしっかり理解しておきましょう。
収入の変動に備えて、無理のない返済計画を立てることも大切です。信頼できる業者を選ぶことも欠かせないポイントであり、口コミや評判を参考にしながら、安心して取引できる業者かどうかを見極めましょう。
疑問点があれば必ず業者に確認することが、契約後のトラブルを防ぐことにつながります。富山婦中エリアで自社ローンをご検討の際は、当店でも契約内容について丁寧にご説明しております。ご自身の収入状況や希望に合った条件かどうか、契約前にじっくりとご確認いただければと思います。
参考情報
- 日本貸金業協会「総量規制が適用されない場合について【貸金業界の状況】」https://www.j-fsa.or.jp/association/money_lending/law/total_regulation.php
- 金融庁「貸金業法Q&A」https://www.fsa.go.jp/policy/kashikin/qa.html