

シングルマザー必見!自社ローンの賢い利用法と注意点
目次
-
シングルマザーにおすすめの自社ローンとは?
-
自社ローンの基本的な仕組み
-
なぜシングルマザーに人気?
-
-
自社ローンの審査基準を徹底解説
-
審査に通りやすい理由とは?
-
シングルマザーに優しい審査基準
-
-
ローン選択の際の注意点
-
金利設定の落とし穴
-
返済条件に注目
-
-
自社ローンを上手に活用する方法
-
予算計画の立て方
-
相談しやすい環境を整える
-
-
シングルマザーのリアルな体験談
-
体験談:自社ローンで夢のマイホーム
-
車購入で見えてきた将来展望
-
-
よくある質問とその回答
-
自社ローンは絶対に通るのか?
-
住宅ローンを組める年収の目安
-
-
他の選択肢も検討しよう
-
銀行ローンとの違いを理解する
-
その他の金融商品も視野に入れる
-
-
最後に: 自社ローンを賢く選択するために
-
ローン契約前の最終確認
-
自分に合ったローンを見つける
-
シングルマザーにおすすめの自社ローンとは?
シングルマザーが自社ローンを考える際にまず知っておきたいのが、その仕組みと利点です。特に、銀行ローンに比べて自社ローンはどのような点で優れているのか、どういった場面で利用するのが良いのかを、このセクションで紹介します。
自社ローンの基本的な仕組み
自社ローンの基本的な仕組みについてご紹介いたします。自社ローンとは、いわゆる販売店や企業が直接提供するローンのことです。通常の銀行ローンとは異なり、金融機関を介さずに融資を受けることができるため、シングルマザーの方にとって大変利用しやすい選択肢となります。
自社ローンの特徴として、まず挙げられるのは審査基準の柔軟さです。多くの場合、厳しい収入証明や信用履歴のチェックがないため、シングルマザーのような特定の状況にある方々でも通過しやすくなっています。たとえば、銀行では求められる年収基準が高かったり、長い勤続年数が重視されたりしますが、自社ローンはそれに比べるとアクセスしやすい傾向があります。このため、シングルマザーの多くが自社ローンを利用するケースが増えているのです。
また、自社ローンは一般的に販売店での商品購入に特化しています。たとえば、車や住宅など、特定の商品の購入時に利用することができます。販売店は自社ローンを通じてお客様に対して直接融資を行うことで、商品の購入を促進することができます。このように、自社ローンは販売店側にとってもメリットがあり、シングルマザーにとってはサポートを受けやすい環境が整っています。
さらに、シングルマザーのニーズに合った支払い方法やプランを提案することができるのも、自社ローンの強みです。柔軟な返済計画や分割払いの選択肢が用意されているため、生活スタイルに合わせて無理なく返済していくことが可能です。これにより、シングルマザーとしての生活の負担を軽減し、安心して新しい買い物を始める手助けをしています。
このように、自社ローンはシングルマザーの方々にとって非常に使い勝手の良い融資手段となっています。購入の際には、自社ローンの仕組みを理解し、賢く利用することで、自分のニーズに最適な選択ができるでしょう。
なぜシングルマザーに人気?
自社ローンがシングルマザーに人気の理由は、いくつかの要素によるものです。まず、審査基準の柔軟さが挙げられます。シングルマザーが融資を受ける際に感じる大きなハードルの一つが、収入証明の提出や信用評価です。しかし、自社ローンはこれらの基準が比較的緩やかであるため、安心して申し込むことができます。特に、非正規雇用や収入が不安定な方でも利用しやすいのが特徴です。このような点が、シングルマザーが自社ローンを選ぶ一因となっています。
次に、手続きの簡潔さも重要なポイントです。自社ローンを利用すると、通常の銀行などに比べて手続きが簡単で、煩雑な書類を用意する必要がないことが多いです。このシンプルさは、日常生活で忙しいシングルマザーにとって大きなメリットです。特に、小さな子供がいる場合、時間が限られている中での手続きは負担となるため、スムーズに進められることは大きな助けになります。
また、自社ローンは商品の購入をサポートする環境が整っているため、シングルマザーが自らの生活環境を向上させる際の選択肢が広がります。住宅や車といった大きな買い物は、将来的な安定をもたらすものであり、これを特別な条件で購入できるチャンスが得られることが、多くのシングルマザーにとって魅力的です。
さらに、シングルマザー同士の情報共有も人気の一因です。友人や知人からの体験談や勧めを通じて、自社ローンの情報を得ることができるため、安心して利用を検討することができます。共有された成功体験をもとに、自社ローンが実際にどのように役立つのかを具体的に理解しやすく、その結果として利用が促進される傾向があります。
これらの要素が相まって、自社ローンはシングルマザーの方々にとって非常に魅力的な選択肢となっているのです。自社ローンを利用することにより、より良い生活環境を整える一助となることが期待されます。シングルマザーにとっては、金銭的な負担を軽減しながら、希望する商品を手に入れる手段として、自社ローンが幅広く利用されているのです。
自社ローンの審査基準を徹底解説
自社ローンの審査基準は、銀行とは異なります。このセクションでは、自社ローンがどのような基準で審査を行っているのかについて詳しく解説します。
審査に通りやすい理由とは?
自社ローンの審査が通りやすい理由は、いくつかの要素に起因しています。まず最初に、審査基準が銀行ローンと比べて非常に柔軟である点が挙げられます。通常の銀行ローンでは、厳格な収入証明書や信用履歴が求められ、場合によっては、高い年収や長い勤続年数が求められることもあります。しかし、自社ローンの場合、販売店が直接融資を提供するため、より簡略化されたプロセスで審査が行われることが多いのです。
このような柔軟性は、特にシングルマザーにとって大きな利点となります。例えば、フルタイムでの正社員ではない場合や、育児のために仕事の時間を制約されている場合でも、自社ローンの審査はこれらの事情を考慮して行われることがあります。また、収入が不安定な方でも、審査に通過するケースが多く見られます。このようにして、多様な生活環境にある方々にとって、利用しやすい選択肢となるのです。
さらに、自社ローンでは、審査がスピーディーに行われることも利点として挙げられます。一般的に、銀行での審査は数日から数週間かかることが多いですが、自社ローンでは即日審査や短期間での結果通知が期待できます。この速さは、特に急いで商品を購入したい場合や、迅速な資金調達が必要な状況の時に、シングルマザーにとって非常に役立つポイントとなります。
また、販売店側が積極的に融資を行う姿勢を持っている点も重要です。販売店は、自社ローンを通じて売上を伸ばすために、より多くの人に融資をすることを目指しています。そのため、シングルマザーの方々が自社ローンを利用する際に、融資を可能にするような柔軟な基準を設けていることが多いのです。
このように、自社ローンが審査に通りやすい理由は、柔軟で効果的な審査基準や迅速な手続きに加え、販売店側の積極的な融資姿勢にあります。これらが相まって、多くのシングルマザーが円滑に自社ローンを利用できる環境が整っています。自社ローンは、シングルマザーの方々が夢を叶える手助けとなる、魅力的な選択肢であると言えるでしょう。
シングルマザーに優しい審査基準
自社ローンの審査基準には、特にシングルマザーに優しい特徴がいくつかあります。これらの基準は、シングルマザーの生活環境や経済的背景をしっかりと考慮して設計されているため、多くの方が利用しやすくなっています。
まず、収入に関する審査が柔軟であることが挙げられます。自社ローンは、安定したフルタイムの職に就いていない方でも申請しやすいように設計されています。たとえば、パートタイムや契約社員、フリーランスなど、正規雇用でない状況であっても、比較的容易に審査に通過することができるのです。これにより、シングルマザーが多様な雇用形態であっても、自らの状況に合わせた資金調達が可能となります。
次に、家族構成を考慮した審査も大きな特徴です。シングルマザーは、育児と仕事を両立させなければならないため、審査基準においては家族の状況や責任を理解した上での評価が行われます。例えば、子供の年齢や人数などが考慮され、その生活環境に合わせた融資が行われることが多いです。これにより、単身世帯であるシングルマザーでも安心して自社ローンを利用できるようになっています。
また、信用履歴においても、特に優しい審査基準があります。通常の銀行ローンでは、過去の延滞歴や信用情報が厳しくチェックされますが、自社ローンではこれらの履歴に対して柔軟な対応がなされることがあります。具体的には、過去に信用問題があった場合でも、現在の収支状況や返済能力を重視した審査を行うため、シングルマザーが再スタートを切る際に有利な条件が整っています。
こうしたシングルマザーに優しい審査基準は、生活の厳しい状況にある方々を支えるために必要な配慮がなされています。利用者の立場に立った柔軟な審査によって、多くのシングルマザーが自信を持って自社ローンを利用できるようになり、夢に向かって進んでいく手助けとなるのです。自社ローンを通じて、生活の質を向上させるための選択肢を持つことができるのは、大きなメリットと言えるでしょう。
ローン選択の際の注意点
自社ローンは便利ですが、選ぶ際には注意が必要です。特に金利や返済条件においては、事前にしっかりと確認をしておくべき事項が多くあります。このセクションでは、注意するべきポイントを解説します。
金利設定の落とし穴
自社ローンの利用を検討する際、金利設定について注意が必要です。自社ローンは、銀行ローンに比べて審査が通りやすい反面、金利が高めに設定される場合が多く、これが落とし穴となることがあります。
一般的に、自社ローンの金利は市場金利に比べて高い傾向があります。これは、販売店や企業が直接融資を行うため、そのリスクをカバーする必要があるからです。シングルマザーの方々が安易に自社ローンを利用すると、結果として高額な利息を支払うことになる可能性があります。特に、長期的な返済計画を立てる場合、金利の高さは返済負担を増大させる要因となります。
また、自社ローンの金利は固定金利であることが多く、将来的に金利が下がったとしても、申し込み時の金利がずっと適用されることになります。このため、他の選択肢と比べて金利の負担が減らない状況に陥ることもあるのです。金利の上昇は基本的には無いものの、競争力が低下しやすい状況を考えると、利用を考える際には慎重な判断が求められます。
さらに、初期案内時には金利が比較的低く設定されている場合もありますが、実はその後に手数料や管理費が加算され、実質的には高金利になっていることも珍しくありません。契約前にしっかりと細部の条件を吟味せずにサインしてしまうと、後から予想外の金銭的負担が発生する危険性があります。
そのため、自社ローンを利用する際には、金利についてしっかりと把握することが重要です。他の金融商品の金利と比較し、全体的な返済額や返済条件を見極めることが必要です。金利設定がどうなっているのか、実際の負担はどのようになるのかを詳細に理解した上で、しっかりと準備を整えることで、思わぬ落とし穴にハマらずに済むでしょう。通りやすい審査の裏には、金利設定の落とし穴があることを忘れずに、賢く選択を進めましょう。
返済条件に注目
自社ローンを利用する際には、返済条件にしっかりと目を向けることが非常に重要です。自社ローンは審査が通りやすい一方で、返済に関する条件や規約が異なるため、事前に詳細を確認しておくことが必要です。
まず注目すべきは、毎月の返済額です。自社ローンでは、返済プランに応じた月々の支払い金額が設定されますが、これが自分の生活スタイルに合っているかを考えることが大切です。生活費や子供の教育費など、他の支出とバランスを取りながら無理のない範囲で返済ができるかをよく確認しましょう。
次に、返済期間についても確認が必要です。自社ローンの返済期間は、銀行ローンに比べて短めに設定されることがあるため、長期的な資金計画を立てる際には注意が必要です。短期間での返済は、毎月の返済額が高くなるため、家計に余裕があることを確認してから契約することが重要です。
また、延滞時のペナルティについても気をつけるポイントです。遅延した場合に発生する利息や追加の手数料は、非常に高く設定されることがあるため、そのルールを事前に理解しておくことが必要です。万が一、支払いが難しい状況に陥った場合に備えて、自社ローンの返済条件が急な負担とならないよう、柔軟な対応策があるかどうかも確認しておくと安心です。
さらに、自社ローンの返済条件には、繰上げ返済の可否や手数料も考慮する必要があります。将来的に収入が増えた際に、余裕があれば早めに返済を行いたいと考える方も多いでしょう。その際、繰上げ返済ができない、または手数料が高額である場合もあるため、契約時にしっかりとした確認を行うことが必要です。
これらの返済条件を事前に理解し、無理なく返済を続けられるプランを選ぶことで、自社ローンをより安心して利用することができるでしょう。自分自身のライフスタイルや状況に合わせてインフォームドデシジョンをすることが、成功するための第一歩です。
自社ローンを上手に活用する方法
自社ローンを賢く利用するためには、いくつかのポイントがあります。ここでは、無理なくローンを使いこなすための方法を紹介します。
予算計画の立て方
自社ローンを利用する際には、しっかりとした予算計画を立てることが重要です。特にシングルマザーの場合、限られた収入の中で生活費や子供の教育費、将来の貯蓄を考慮しながら計画を進める必要があります。ここでは、効果的な予算計画の立て方についてご紹介します。
まず、月々の収入をしっかりと把握しましょう。給与明細を元に、手取り収入を確認し、アルバイトや副業などの他の収入源も含めて合計します。また、収入が変動する場合には、安定した金額を参考にするか、最低限の予算で考えておくことが望ましいです。
次に、月々の固定費と変動費を整理します。固定費には、家賃や光熱費、保険料、学校の授業料などが含まれます。これらは毎月一定の金額が決まっているため、予算計画を立てる上での基盤となります。一方、変動費には食費や交通費、医療費などが含まれ、月ごとに異なるため、過去の支出を基に概算を出しておくことが有効です。
その上で、自社ローンの返済額を予算に組み込みます。自社ローンは返済金額が月々の予算に大きく影響するため、十分な余裕を持たせておくことが大切です。毎月の支出が全体の収入を超えないように、シミュレーションを行いながらローンの返済を計画していくことが必要です。
また、予期しない出費や緊急事態に備えて、一定の生活費を貯蓄に回すことも忘れないようにしましょう。これにより、万が一の事態が発生したときも、一時的な支出に対処できる余裕を持つことができます。
最後に、予算計画を定期的に見直すことが重要です。毎月の収入や支出の状況に応じて調整を行い、自分に合った最適な予算を維持することが、安定した生活を送るためには欠かせません。しっかりとした予算計画を立てることで、自社ローンを利用する際も安心して進めることができるでしょう。
相談しやすい環境を整える
自社ローンの利用を検討する際には、相談しやすい環境を整えることが非常に大切です。特にシングルマザーの場合、生活の中でさまざまな課題や悩みを抱えていることが多いため、信頼できる人や専門家に相談できる体制を整えておくことが安心につながります。
まず、家族や友人に相談することから始めましょう。信頼できる人々との会話は、悩みを軽減し、具体的なアドバイスを得るための良い機会となります。実際に自社ローンを利用したことがある方が周りにいる場合は、その体験談を聞くことで、自分が直面している不安を軽減できる面もあります。具体的な情報を得ることで、自社ローンに対する理解が深まり、納得して選択する手助けとなります。
次に、専門家を利用することも考えてみてください。金融機関や相談窓口では、無料での相談サービスを提供しているところが多くあります。どのように自社ローンを利用すれば良いか、または具体的な状況や条件について専門的な意見を聞くことで、自分の状況に合った選択をすることが可能になります。
また、自社ローンを提供する販売店の担当者とも積極的にコミュニケーションを図ることが重要です。疑問点や不安に思うことがあれば、遠慮せずに質問することで、より明確な理解を得られるでしょう。専門的な知識を持つ担当者は、シングルマザーとしての生活に適したプランを提供してくれる場合も多いです。自分の状況をしっかり伝え、納得できるまで相談することが大切です。
さらに、相談しやすい環境を整えるためには、自分自身の生活サイクルに合わせたタイミングで相談を行うこともポイントです。お子さんの予定と照らし合わせ、少しでも余裕のある時間を見つけて、じっくりと相談できるように心がけましょう。このように、相談しやすい環境を整えることで、自社ローンを賢く利用するための準備ができ、安心して進めることが可能となります。
シングルマザーのリアルな体験談
実際に自社ローンを利用したシングルマザーの体験談を通じて、どのように活用したのかを知ることができます。彼女たちの声に耳を傾けましょう。
体験談:自社ローンで夢のマイホーム
自社ローンを利用して夢のマイホームを手に入れたシングルマザーの体験談をご紹介します。Aさんは、子どもと共に新しいスタートを切りたいと考え、マイホームの購入を決意しました。しかし、通常の銀行ローンでは審査が厳しく、収入や勤続年数の面で不安がありました。
そんなとき、Aさんは自社ローンの存在を知りました。自社ローンは審査が通りやすいと耳にしていたため、早速販売店を訪れ、相談を始めました。担当者はとても親切で、Aさんの状況に寄り添った提案をしてくれました。特に、収入の安定性や子供の学費についても配慮した返済プランを提示してくれたことに、Aさんは大いに安心しました。
手続きもスムーズで、必要な書類を用意するだけでなく、審査があっという間に終わりました。そして、念願のマイホームの購入が実現した瞬間は、Aさんにとって一生忘れられない想い出です。自分の家を持つことで、子供に安定した生活環境を提供できることが、本当に嬉しかったと振り返ります。
Aさんは、マイホームを手に入れたことで家族の絆が深まったとも言います。休日には、一緒に料理をしたり、庭で遊んだりする時間が増え、心豊かな生活を送っています。自社ローンの利用は、ただの資金調達にとどまらず、Aさんにとって家族との新たなスタートを切るための大切な一歩となったのです。このように、自社ローンを通じて夢のマイホームを手に入れた実体験は、多くのシングルマザーにとって希望の光となることでしょう。
車購入で見えてきた将来展望
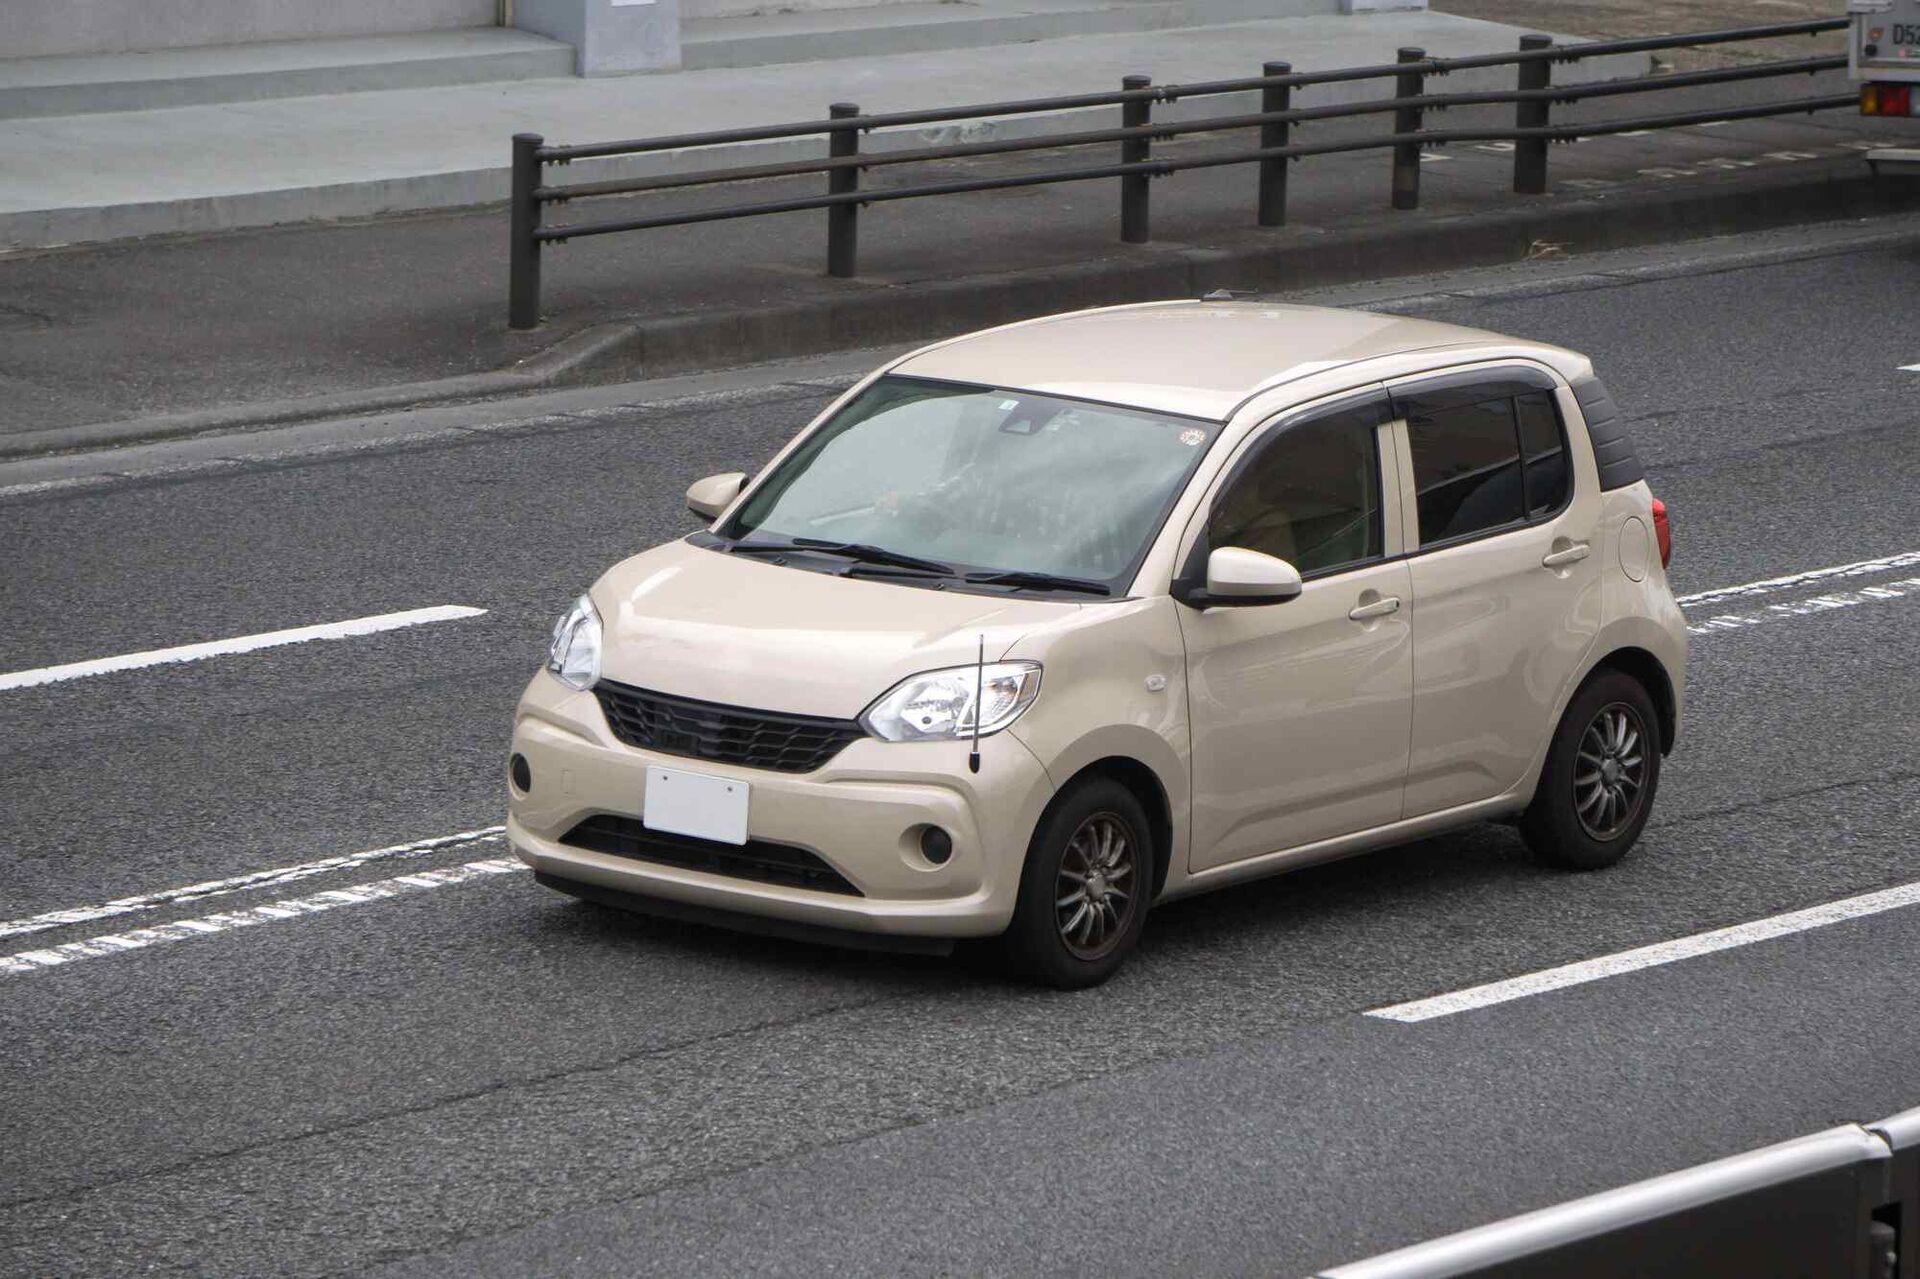
自社ローンを利用して車を購入したシングルマザーのBさんの体験談をお話しします。Bさんは、子どもを保育園に送迎する際に、交通手段が必要だと感じていました。しかし、銀行ローンの審査が厳しいことから、実際に購入に踏み出せずにいました。そんな時、自社ローンの存在を知り、相談することに決めたのです。
販売店の担当者は、Bさんの状況を詳細に理解し、家計に負担をかけないような返済プランを提案してくれました。審査もスムーズに進み、Bさんはすぐに車を手に入れることができたのです。この車は、日々の生活だけでなく、家族でのお出かけや災害時の避難時にも役立ち、大変便利な存在となりました。
車を購入したことで、Bさんは子どもとの生活が格段に豊かになったと感じています。休日には、家族でドライブに出かけたり、友人と遊びに行くことができるようになりました。また、自社ローンを利用したことで、経済的な負担を軽減でき、将来の貯蓄や夢の実現に向けて前向きな気持ちを持つことができるようになったのです。
Bさんは、この経験を通じて、車を持つことが生活の質を向上させるだけでなく、未来への展望も広がったと実感しています。自社ローンを上手に活用することで、シングルマザーとしての生活をさらに充実させ、子どもたちに多くの経験を提供することができるのです。このように、自社ローンを利用した車の購入は、Bさんにとって自己成長の一助となっています。
よくある質問とその回答
多くのシングルマザーが持つ自社ローンに関する疑問について、詳しく回答します。安心してローンを利用できるように、よくある質問を取り上げます。
自社ローンは絶対に通るのか?
自社ローンを利用する際、よく疑問に思われるのが「自社ローンは絶対に通るのか?」という点です。一見、審査が通りやすいとされる自社ローンですが、100%確実に通るわけではありません。
自社ローンは、銀行ローンに比べて審査基準が柔軟であるため、多くの人が利用しやすいという特徴があります。しかしながら、申請する際の条件や、個々の状況によっては審査に通らないこともあります。たとえば、収入が安定していない場合や、過去に重大な信用問題を抱えていた場合、審査に影響が出る可能性があります。
また、自社ローンは融資元である企業の判断基準に基づいて行われるため、同じ状況でも異なる結果になることがあります。つまり、販売店や会社によって、審査基準が異なるため、審査が通りやすい場合もあれば、そうでない場合もあるのです。
したがって、自社ローンを利用する際には、自分の状況を客観的に見極め、可能な限り事前に相談し、必要な情報を集めることが大切です。根拠のない期待を持つのではなく、現実的に考えることで、スムーズに自社ローンの利用を進めることができるでしょう。自社ローンが通るか通らないかは、慎重な判断と準備が必要であると言えます。
住宅ローンを組める年収の目安
住宅ローンを組む際の年収の目安は、金融機関やローンの種類によって異なりますが、一般的な指標として知っておくと役立ちます。特にシングルマザーの場合、自分の状況に合わせた年収基準を理解することが重要です。
多くの銀行では、住宅ローンを組むための年収の目安として、最低でも200万から300万円程度が求められることがあります。この額は基本的な生活費を賄うだけでなく、ローン返済に必要な資金を考慮したものです。ただし、大手の金融機関やネット銀行では、年収400万円以上を求められることが一般的です。
一部のネット銀行では、年収が100万円台でも住宅ローンを提供しているケースがありますが、このような条件下でも審査が通過するかは個々の状況によります。例えば、収入が不安定な場合や負債が多い場合には、年収が基準を満たしていても審査に影響が出る場合があります。
そのため、シングルマザーの方は自らの年収状況をしっかりと把握し、必要に応じて収入の増加を目指すことが大切です。また、事前に複数の金融機関に相談し、どのような条件で住宅ローンを組めるかを確認することで、より良い選択ができるでしょう。自社ローンや他の選択肢も検討しながら、自身に合った最適なプランを見つけることが大切です。
他の選択肢も検討しよう
自社ローン以外の選択肢についても考えてみることが重要です。ここでは、他の可能性について紹介します。
銀行ローンとの違いを理解する
銀行ローンと自社ローンの違いを理解することは、融資を選ぶ上で非常に重要です。まず、審査基準の違いが大きなポイントです。銀行ローンは厳格な審査が行われ、高い年収や安定した職業が求められます。それに対して、自社ローンは比較的柔軟な基準を持ち、収入証明が簡略化されていることが多いです。これにより、シングルマザーの方々でも利用しやすくなっています。
次に、金利や返済条件も異なります。銀行ローンは通常の市場金利に基づいて金利が設定されているため、低金利を期待できることがあります。一方で、自社ローンは金利が高めに設定されることが多いため、長期的な返済を考える際には注意が必要です。
さらに、融資の対象商品も異なります。銀行ローンは住宅や土地に対して一般的に利用されるのに対し、自社ローンは特定の商品の購入、例えば車や家電に特化していることが多いです。
このように、銀行ローンと自社ローンにはそれぞれの特徴があるため、自分のニーズやライフスタイルに合わせて選択することが大切です。しっかりと情報を収集し、自身に最適な選択肢を見つけましょう。
その他の金融商品も視野に入れる
自社ローンや銀行ローンだけでなく、その他の金融商品も選択肢として考慮することが大切です。特に、シングルマザーの場合は、多様な資金調達方法を持つことで、必要な資金を柔軟に捻出できる可能性が高まります。
例えば、クレジットカードローンや消費者金融のローンがあります。クレジットカードのキャッシング機能を活用すれば、急な出費にも対応しやすくなります。また、多くの消費者金融では、即日融資が可能なため、急な資金が必要な際に役立ちます。ただし、金利が高めに設定されていることが多いので、返済計画をしっかり立てることが重要です。
さらに、地域の信用金庫や金融機関も検討してみる価値があります。地域密着型の金融機関では、独自のローン商品を扱っており、審査基準が柔軟である場合も多いです。こうした金融商品を視野に入れることで、より多くの選択肢の中から自分に最も合った方法を見つけられるでしょう。複数の選択肢を比べて、自身に最適な資金調達方法を探してみてください。
最後に: 自社ローンを賢く選択するために
この記事で紹介したポイントを基に、自社ローンを賢く選ぶための最終的なチェックポイントをまとめます。自己判断で無理なく選択できるようにしましょう。
ローン契約前の最終確認
ローン契約を結ぶ前には、最終確認が非常に重要です。まず、契約書の内容をしっかりと読み込み、金利や返済条件、手数料について理解しておきましょう。特に金利がどのように設定されているかを確認することは大切です。そして、返済期間や毎月の返済額が自分の生活にどのように影響するかをシミュレーションしてみてください。
また、延滞時のペナルティや条件も事前に把握しておくことが望ましいです。さらには、必要な書類や手続きについて、販売店や金融機関に確認することで、後々のトラブルを防ぐことができます。契約内容に不明点があれば、遠慮せずに質問し、納得の上で契約を進めることが大切です。このような準備をすることで、安心して自社ローンを利用できるでしょう。
自分に合ったローンを見つける
自分に合ったローンを見つけるためには、まず自身のライフスタイルや収入状況をしっかりと分析することが重要です。シングルマザーとしての生活において、月々の支出や将来の計画を考慮しながら、どの程度の返済が可能かを考えましょう。金利や返済条件を比較し、選択肢の中から最も自分にフィットするものを選ぶことが求められます。
また、周囲の人々の体験や専門家の意見も参考にすることが役立ちます。自社ローン、銀行ローン、その他の金融商品を比較し、各商品の特性を理解することで、自分に最適な選択肢を見つけることができるでしょう。焦らず、じっくりと検討することで、安心して利用できるローンを選ぶことができるはずです。これにより、将来的な経済的安定につながるでしょう。