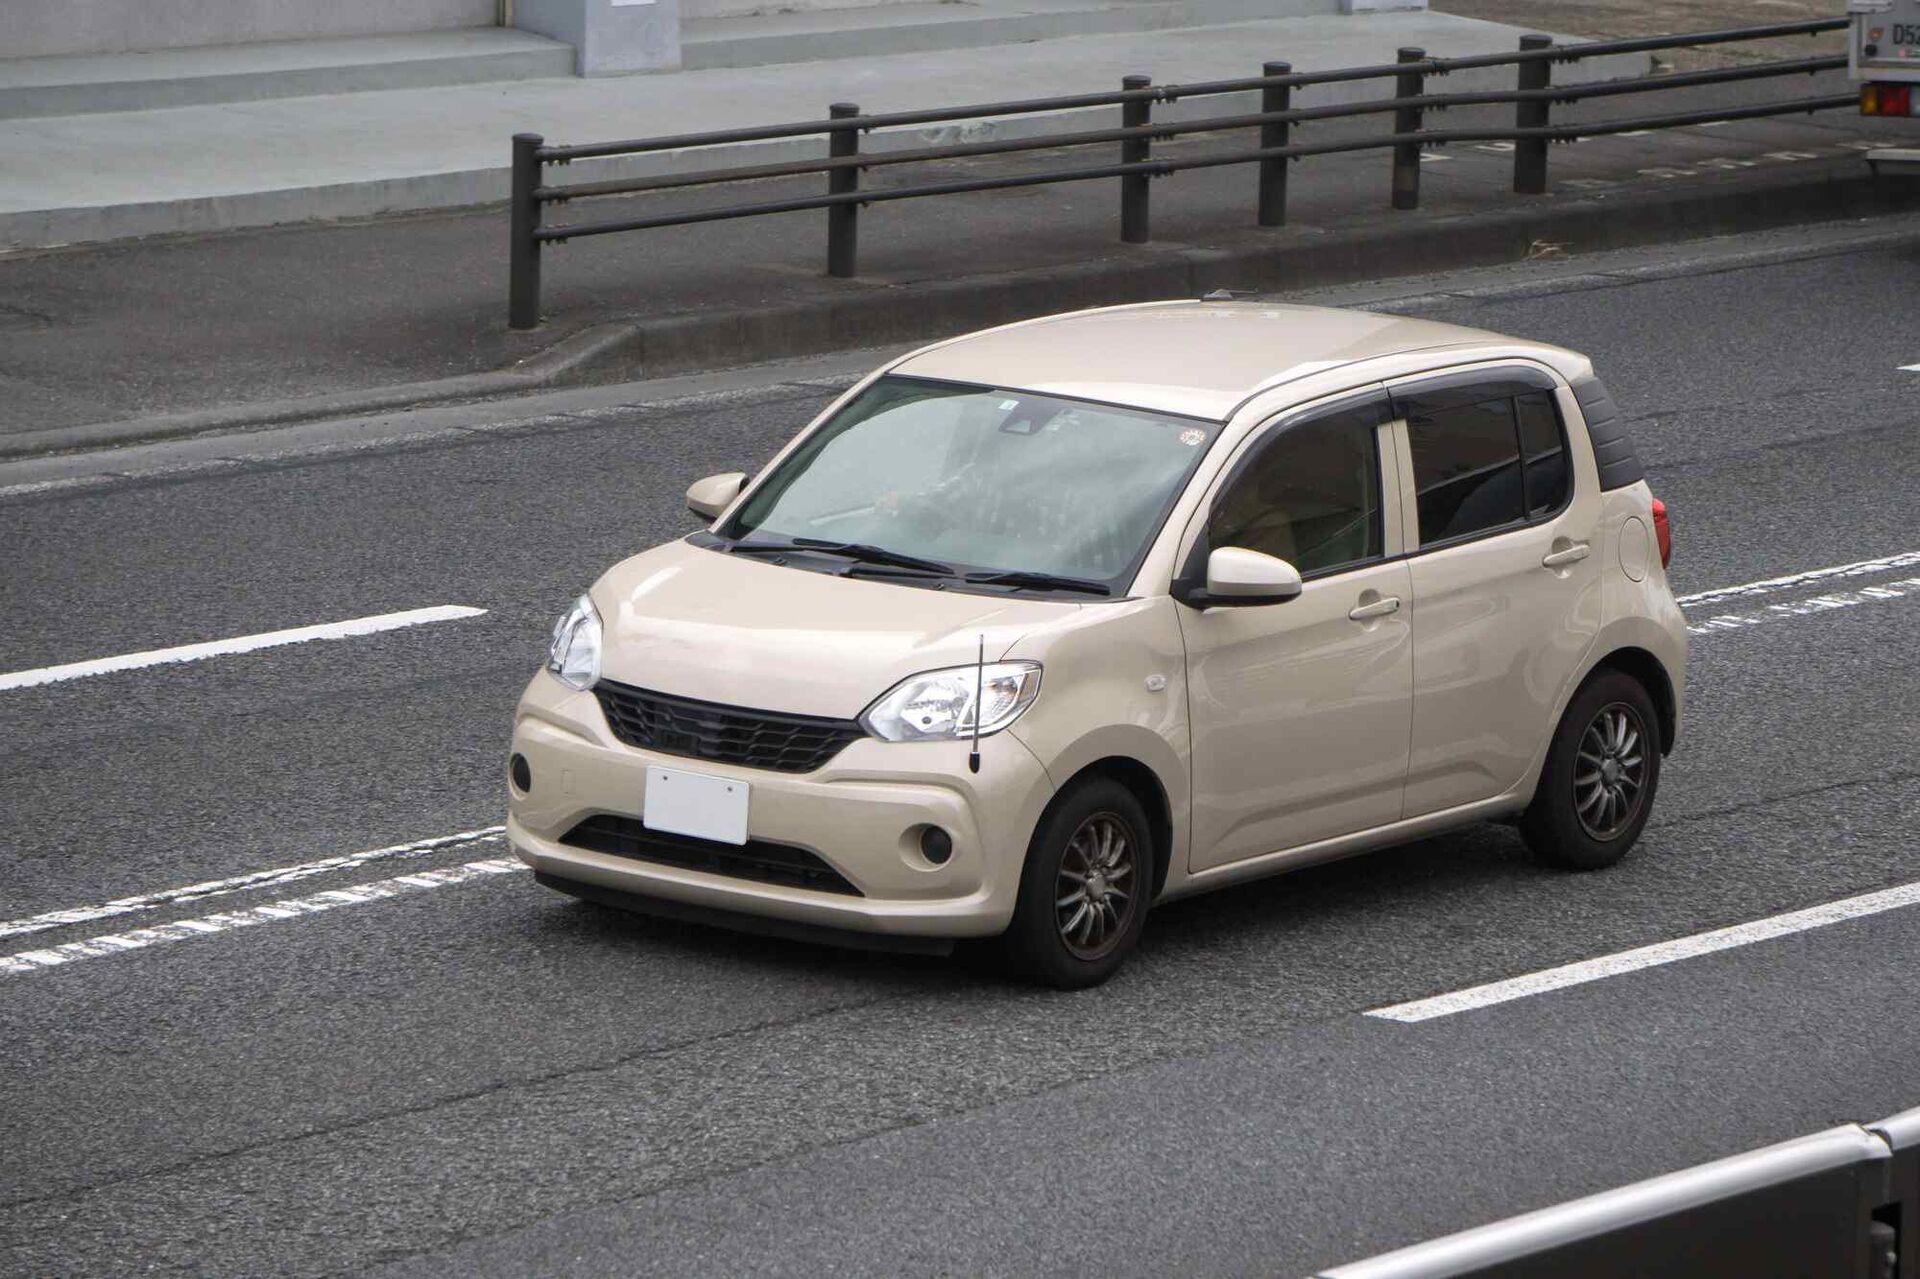


年金受給者の方へのご納車事例。富山での分割払い購入サポート
富山で自動車購入を考えている年金受給者の方に向けて、無理のない計画で自社ローンを利用するためのポイントをご紹介します。年金という固定的な収入の中で、どのようにしてローンを組むことができるのか、具体的な考え方を解説します。富山県砺波市に店舗を構える当店「カーマッチ富山婦中店」でも、年金受給者の方からのご相談を承ることがあります。この記事を通じて、ご自身の状況に合った自動車購入の選択肢を検討する材料にしていただければと思います。
目次
-
自社ローンと年金受給者について
-
自社ローンの基本とは?
-
年金受給者にとってのメリットとデメリット
-
-
富山の自社ローンの現状
-
富山での自社ローンの人気理由
-
自社ローン提供店の選び方
-
-
年金受給者が考慮すべきポイント
-
返済計画の立て方と重要性
-
実際の相談例から学ぶ注意点
-
-
他県と比較する富山の自社ローン事情
-
富山の自社ローンの強み
-
他県との違いと注意すべき点
-
-
実際の利用者の声と体験談
-
年金受給者の成功例
-
失敗から学ぶ事例紹介
-
-
選んで正解!安全な自社ローンの選び方
-
信頼できる販売店の見つけ方
-
見落としがちな契約のポイント
-
-
富山での自社ローン利用を悩んでいる方へ
-
初めての方に知っておいてほしいこと
-
専門家に聞く!選び方のコツ
-
-
自社ローンを活用して快適なカーライフを
-
自社ローンを最大限に活かす方法
-
次のステップへ進むために
-
自社ローンと年金受給者について
自社ローンは、販売店自身が提供するローンで、銀行を介さないため審査が柔軟と言われています。しかし、年金受給者にとってどのようなメリットやデメリットがあるのか、まずはその基本から考えてみましょう。
自社ローンの基本とは?
自社ローンとは、自動車販売店が独自に提供する分割払いの仕組みを指します。銀行や信販会社を通さずに直接販売店から融資を受けられるため、申し込みの際の審査が比較的緩やかであることが特徴です。この仕組みから、自社ローンは年金受給者の方にとって選択肢の一つになり得ます。
ここで、一般的な自動車ローンの年齢条件についても触れておきます。銀行のマイカーローンの多くは、申込時の年齢だけでなく完済時の年齢にも上限を設けています。富山県内の金融機関を例に挙げると、北陸銀行のマイカーローンは「融資時の年齢が満18歳以上、完済時の年齢が満70歳未満」(参考1)、富山銀行のWEB完結型マイカーローンは「お申込時の年齢が満18歳以上で、完済時満76歳未満」(参考2)、富山第一銀行のマイカーローンは「申込時18歳以上、完済時75歳以下」(参考3)と、それぞれ完済時年齢の上限を定めています。そのため、年金受給者を含む高齢の方は、申込みそのものが難しかったり、希望する返済期間を選べなかったりする場合があります。自社ローンは販売店ごとに審査基準を設定しているため、こうした年齢条件が銀行ローンほど厳格でない場合もあります。例えば当店の自社ローンでは70歳までお申込みを受け付けており、銀行のマイカーローンでは対象になりにくい年齢層の方からもご相談をいただくことがあります。ただし、年齢条件は店舗によって異なるため、事前の確認が欠かせません。
一方で、自社ローンにはデメリットも存在します。店によって金利や返済条件が異なり、銀行のローンと比べて金利が高めに設定されている場合があるため、しっかりと比較検討を行うことが求められます。販売店が提供する自社ローンでは、融資内容に制約がある場合もあり、購入したい車の仕様やグレードが選べないこともあります。このため、年金受給者の方は、自社ローンの内容を事前に理解し、ご自身にとって無理のない選択をすることが大切です。
自社ローンを利用する際には、ライフスタイルや収入に合った返済計画を立てることが求められます。具体的には、毎月の返済額を年金収入から無理なく捻出できる範囲内に抑えることがポイントです。年金受給者の方が自社ローンを検討する際には、ご自身の状況を見極め、慎重に準備を整えることが大切だといえるでしょう。
年金受給者にとってのメリットとデメリット
年金受給者が自社ローンを利用する場合、いくつかのメリットとデメリットがあります。それぞれを見ていくことで、判断の参考になるでしょう。
年金受給者にとってのメリットとして挙げられるのは、審査の柔軟性です。自社ローンは、銀行や信販会社の審査基準に比べて、通りやすい傾向があるといわれています。安定した年金を受け取っていることを示せれば、融資を受けられる可能性が広がります。前述のとおり、銀行ローンでは完済時年齢の制限によって申込みが難しい年齢層でも、自社ローンであれば選択肢として検討できる場合があります。
自社ローンは手続きが比較的簡素である点も特徴の一つです。必要な書類が少なく、審査結果を早く確認できる場合もあるため、急いで車が必要な方にとっては利便性があります。販売店側との直接のやり取りができるため、融資条件について相談しやすいという面もあります。
デメリットとしては、まず金利の設定が挙げられます。銀行のローンに比べて金利が高くなる場合が多く、総支払額が増える可能性がある点には注意が必要です。年金受給者の場合、毎月の収入が固定されているため、金利の高さは返済負担に直結します。したがって、金利の詳細をしっかりと確認し、理解した上で契約することが重要です。
融資の条件は店舗ごとに異なるため、比較が欠かせません。販売店によって自社ローンの条件は異なるため、どの店で申し込むかは慎重に検討する必要があります。万が一、返済が困難になった場合には車の取り上げなどのリスクもあるため、事前に無理のない返済計画を立てることが大切です。
これらのメリットとデメリットを踏まえ、年金受給者が自社ローンを利用する際には、自身の収入と支出を見極め、安心して返済できる範囲内での利用を心がけることが求められます。金利面での負担が生じ得ることを理解した上で、慎重に判断していただきたい選択肢の一つです。
富山の自社ローンの現状
富山にも自社ローンを提供する自動車販売店は複数ありますが、各店により条件やサービスに違いがあります。ここでは、富山の自社ローンの一般的な傾向を紹介します。
富山での自社ローンの人気理由
富山で自社ローンが選ばれる理由はいくつかあります。地域の特性や生活スタイルに合った移動手段が求められる点がまず挙げられます。富山は自然が豊かで、公共交通機関だけでは日常生活に不便が生じることが少なくありません。そのため、多くの方が車を必要とし、購入の際に自社ローンが検討される場面が出てきます。
富山県内では自社ローンを提供している自動車販売店がいくつかあり、選択肢がある点も特徴です。利用者は、自分のニーズに合った車や条件の店舗を選ぶことができます。特に年金受給者の方々にとって、収入証明が難しい状況でも申し込みやすい審査基準は検討材料になり得ます。
地元密着型の販売店が多いことも、富山の自社ローンの特徴の一つです。地域に根ざした店舗では、利用者とのコミュニケーションが取りやすく、相談やアフターサービスに力を入れている場合があります。こうした背景から、地元の年金受給者が相談しやすい環境が整っている店舗もあります。
なお、期間限定のキャンペーンや特典を用意する販売店もあります。ただし、こうした特典があるからといって自社ローン全体の総支払額が銀行ローンより低くなるとは限らない点には注意が必要です。特典の内容と金利条件を合わせて確認することが、費用面での納得につながります。
以上の点から、富山での自社ローンは、地域の特性や生活スタイルに合った利便性があり、年金受給者にとっても検討しやすい環境が整っている店舗があるといえます。地元に密着したサービスへの需要は、今後も一定程度続くと考えられます。
自社ローン提供店の選び方
自社ローンを提供する販売店の選び方は重要で、特に年金受給者の方にとっては、信頼できる店舗を選ぶことが安心したカーライフを実現するための鍵となります。ここでは、自社ローン提供店を選ぶ際のポイントをいくつか紹介します。
まず、実績や評判を確認することが大切です。インターネット上の口コミやレビューを参考にし、他の利用者がどのような体験をしているかを調べてみてください。年金受給者にとっては自社ローンの利用がスムーズに行えるかどうかが重要ですので、サービスの質や対応の丁寧さを重視することが必要です。
具体的な条件や金利を明確に提示している店舗を選ぶことも重要です。自社ローンの金利は店舗によって異なるため、おおよその金額や返済期間についてしっかりと説明を受けることが求められます。契約前に条件を細かく確認することで、後々の行き違いを避けることができます。
自社ローンの手続きが簡便かどうかも一つのポイントです。必要な書類が少なく、審査がスムーズに進む店舗を選ぶことで、負担を抑えて車の購入ができるでしょう。年金受給者の方々は、収入証明書を準備するのが難しい場合が多いため、柔軟な対応をしてくれる店舗が望ましいといえます。
アフターサービスの充実度も見逃せない要素です。購入後のトラブルや疑問に対して、親身に対応してくれる販売店は安心感があります。年金受給者の場合、車のメンテナンスや修理の面でもサポートが必要になることが多いため、信頼できるアフターサポートがある店舗を選ぶことが後々の心配事を軽減することにつながります。
実際に店舗を訪れてみることも大切です。店内の雰囲気やスタッフの対応を直接確認することで、その店舗が自分に合っているかどうかを判断できます。時間をかけて比較検討し、自分にとって無理のない自社ローン提供店を見つけることが、安心して車を購入するための第一歩となります。
年金受給者が考慮すべきポイント
自社ローンを利用する際の注意点や考慮すべきポイントを把握することは、年金受給者にとって重要です。ここでは実際の経験談を参考に考慮すべき要素を挙げていきます。
返済計画の立て方と重要性
返済計画を立てることは、自社ローンを利用する上で欠かせません。年金受給者にとっては、安定した収入があるとはいえ、無理なく返済を続けるための計画が必要です。どのように返済計画を立てるべきか、順を追って見ていきましょう。
最初に確認すべきは、自分の収入の状況です。年金の受給額を把握し、毎月の生活費や他の支出と合わせて、どれだけの金額を返済に充てられるかを計算します。このとき、生活費はもちろん、突発的な出費も考慮することが大切です。年金受給者の場合は、健康面や介護に関する支出の可能性もあるため、余裕を持った見積もりが求められます。
借入金額と金利を基に返済額を算出することも必要です。自社ローンの場合、金利は店舗によって異なるため、契約内容に基づき正確な返済額を確認しましょう。ローンの期間設定も重要な要素です。長期間の返済を選ぶと月々の返済額は少なくなりますが、総支払額が増える可能性があります。短期間だと月々の負担は大きくなるため、自分の生活状況に適した計画を立てることが必要です。
返済計画には将来の見通しも組み込むべきです。年金の変動や生活環境の変化を見込んで、収入が減少する可能性も考慮します。生活費が増える場合や医療費がかさむ場合など、柔軟に対応できる余地を持たせておくと安心につながります。
実際に返済を始めた後も、定期的に見直すことが大切です。生活状況や収入の変化に応じて返済計画を適時修正することで、無理のない返済を続けることができます。状況に応じた返済額の調整や、余裕がある場合には繰上げ返済も検討してみましょう。
返済計画は、年金受給者にとって安定したカーライフを支える根幹となります。事前の計画と柔軟な見直しを通じて、無理のない返済を続けられる環境を整えていただきたいと思います。
実際の相談例から学ぶ注意点
自社ローンを利用した年金受給者の相談例から得られる教訓や注意点は、参考になります。ここではいくつかの事例を挙げて、どのような点に注意すべきかを考えてみましょう。
ある年金受給者は自社ローンを利用して車を購入しましたが、返済計画を立てる際に生活費の余裕を考慮しなかったため、毎月の返済が厳しくなったケースがあります。月々の返済額は低く設定されたものの、日常生活に必要な支出がわずかに増えたため、家計が圧迫される結果になりました。このような状況を避けるためには、返済計画に生活費や突発的な出費に備えた余力を持たせることが重要です。
別の事例では、相談者は自社ローンを選ぶ際、金利だけを基準にして店舗を決めてしまいました。その結果、条件面の説明が不足していたため、後から契約内容の厳しさに気づくことになりました。ここから学べるのは、金利だけでなく契約の詳しい内容や他の条件をしっかりと確認することの重要性です。年金受給者にとって、長期的な負担となる契約内容は特に把握しておく必要があります。
アフターサービスの重要性も忘れてはなりません。一部の相談者は、購入後のメンテナンスやサービス内容が薄い店舗を選んでしまったため、思わぬトラブルに直面することになりました。車のメンテナンスは大切な要素ですので、アフターサービスの充実度も選択基準に含めるべきです。
相談によく見られるのが、情報収集が不十分なまま契約に進んでしまうケースです。年金受給者にとって、車の購入は大きな決断ですので、事前に十分な情報を集めることが必要です。複数の店舗を比較検討し、返済計画や契約内容を理解することが、無理のない自社ローンの利用につながります。
これらの相談例からは、慎重な判断と計画が重要であることが改めて分かります。自社ローンを利用する際には、しっかりとした準備と確認を行うことが、安心してカーライフを送るための土台になります。
他県と比較する富山の自社ローン事情
富山の自社ローンは他県とどのように違うのでしょうか。他の地域と比較することで、富山ならではの特徴や注意点が見えてきます。
富山の自社ローンの強み
富山の自社ローンにはいくつかの特徴がありますが、地域に根ざしたサービス提供がその一つです。富山の自動車販売店は地域の特性やニーズを理解しており、それに応じた融資条件やサービスを提供しています。地元密着型の店舗が多いため、年金受給者を含む顧客に対して丁寧なサポートを行っている場合があります。
富山では自社ローンの審査が比較的柔軟であることも特徴として挙げられます。年金を受給している方々でも、安定した収入源として考慮されるケースがあり、融資を受けられる可能性が広がります。これにより、収入証明が難しい方でも車の購入を検討しやすくなります。自動車が生活に欠かせない地方においては、移動手段の確保が重要であるため、こうした柔軟な審査は一つの利点といえます。
富山の自社ローンを提供する販売店では、地域の生活様式に合ったプランが用意されている場合があります。比較的小規模な店舗では、個別のニーズに応じた条件設定が可能なこともあり、利用者は自分の状況に合わせた融資を相談しやすいでしょう。富山の自社ローンを扱う店舗では、購入後のメンテナンスや車両管理に関するアフターサービスに力を入れているところも見られます。年金受給者にとって、日々のカーライフを支えるサポート体制があることは安心材料の一つになります。
このように、富山の自社ローンは地域特性を踏まえたサービスが特徴です。年金受給者を含む方々が検討しやすい環境が整っている店舗があるため、車の購入を考える際の選択肢の一つとして押さえておくとよいでしょう。
他県との違いと注意すべき点
富山の自社ローンは、他県と比べていくつかの違いがあります。富山は自然環境に恵まれた地域である一方、公共交通機関の利便性が都市部と比較して限られる部分があります。そのため多くの人が自動車を必要とし、車の購入が生活に密接に関わる傾向があります。結果として、自社ローンへの需要が一定程度あり、審査基準が比較的柔軟であるのが富山の特徴の一つといえます。
大都市圏では公共交通機関が発達している場合が多く、車を持たない選択肢が一般的な地域もあります。そうした地域と比べると、富山では車がより生活に密着しており、年金受給者にとっても自社ローンが検討対象になりやすい環境だといえます。
ただし、注意すべき点もあります。富山の自社ローンは地域密着型のサービスであるがゆえに、店舗によって条件や金利が大きく異なることがあります。そのため、一つの店舗だけでなく複数の店舗を比較検討することが大切です。年金受給者の場合、返済計画が重要となるため、無理のない条件を選ぶことが求められます。
他県と同様に、富山でも契約内容には十分な注意が必要です。金利や手数料、返済条件をしっかりと確認し、納得した上で契約を結ぶことが基本になります。契約時に詳細を確認せずにサインしてしまい、後で想定外の負担が増えたというケースもあるため、慎重さが求められます。
富山の自社ローンには地域ならではの特性がある一方、注意すべき点も存在します。慎重に選択を行い、自分にとって無理のない条件を見つけ出すことが、安心したカーライフを実現するための鍵になります。
実際の利用者の声と体験談
自社ローンを利用した年金受給者の体験談や口コミを紹介します。実際の利用者の声を参考にすることで、具体的なイメージを持つことができます。
年金受給者の成功例
年金受給者の成功例として、ある方の体験談を紹介します。この方は富山で自社ローンを利用して、自動車を購入することができました。最初は自動車の購入をためらっていたものの、年金という固定的な収入があるため、自社ローンの利用を検討することにしたそうです。
この方は、自社ローンを提供する複数の販売店を比較しました。金利や条件をしっかりと確認した結果、地域密着型の店舗で相談を進めることができました。その店舗は年金受給者への融資に対して柔軟な姿勢を示しており、審査もスムーズに進んだため、負担が少なかったと振り返っています。
この方は返済計画をしっかり立てることができました。毎月の生活費や突発的な支出を考慮し、無理のない範囲で返済額を設定しました。月々の返済額を年金の支給日と合わせて計画することで、安定した返済を実現することができたそうです。そのため精神的な負担も少なく、落ち着いてカーライフを続けることができたと語っています。
購入した車を利用することで、生活の利便性が向上し、家族や友人との移動がしやすくなったといいます。金利面では銀行ローンより高めだったものの、返済計画をあらかじめ具体的に立てていたことで、想定外の負担を感じずに済んだとのことです。
この成功例からも分かるように、年金受給者でも自社ローンを利用することで、無理のない範囲で自動車を購入できる可能性があります。しっかりとした情報収集と計画的な判断が重要であることを改めて示す内容でした。
失敗から学ぶ事例紹介
年金受給者の成功例として、ある方の体験談を紹介します。この方は富山で自社ローンを利用して、自動車を購入することができました。最初は自動車の購入をためらっていたものの、年金という固定的な収入があるため、自社ローンの利用を検討することにしたそうです。
この方は、自社ローンを提供する複数の販売店を比較しました。金利や条件をしっかりと確認した結果、地域密着型の店舗で相談を進めることができました。その店舗は年金受給者への融資に対して柔軟な姿勢を示しており、審査もスムーズに進んだため、負担が少なかったと振り返っています。
この方は返済計画をしっかり立てることができました。毎月の生活費や突発的な支出を考慮し、無理のない範囲で返済額を設定しました。月々の返済額を年金の支給日と合わせて計画することで、安定した返済を実現することができたそうです。そのため精神的な負担も少なく、落ち着いてカーライフを続けることができたと語っています。
購入した車を利用することで、生活の利便性が向上し、家族や友人との移動がしやすくなったといいます。金利面では銀行ローンより高めだったものの、返済計画をあらかじめ具体的に立てていたことで、想定外の負担を感じずに済んだとのことです。
この成功例からも分かるように、年金受給者でも自社ローンを利用することで、無理のない範囲で自動車を購入できる可能性があります。しっかりとした情報収集と計画的な判断が重要であることを改めて示す内容でした。
選んで正解!安全な自社ローンの選び方
多くの選択肢の中から自分に合った自社ローンを選ぶことが大切です。選び方のポイントを解説し、安心して利用できるようにサポートします。
信頼できる販売店の見つけ方
信頼できる販売店を見つけることは、自社ローンを利用する上で重要です。年金受給者にとっては、安心して購入を進めるための基盤となるため、慎重に選ぶ必要があります。信頼性の高い販売店を探す手段として、口コミやレビューを活用する方法があります。インターネット上には多くの情報があり、実際にその店舗を利用した人の体験談を参考にすることで、店舗の雰囲気や対応の様子を知ることができます。
地域の友人や家族に相談するのも一つの方法です。周囲の人々からの推薦や評判は実際の体験に基づくものであるため、参考になる情報が得られることが多いです。地元密着型の店舗では、コミュニティ内の評判が重視されるため、良好な関係を築いている店舗も見られます。
店舗を訪れる際には、スタッフの対応や店内の雰囲気を確かめることも大切です。親身に相談に乗ってくれるか、自分のニーズに合った提案を行ってくれるかを観察してみてください。年金受給者の場合、融資に関する不安や疑問が多いことがあるため、丁寧なコミュニケーションが取れるかどうかは重要な判断材料です。
契約前には金利や条件を明確に説明する店舗を選ぶよう心掛けましょう。詳しい説明があることは、信頼性を判断する一つの目安になります。当店(カーマッチ富山婦中店)でも、自社ローンをご検討いただく際には、年齢条件や返済期間、金利についてできる限り具体的にご説明するよう努めています。これらのポイントを押さえながら、無理のない自社ローンの利用先を見つけていただければと思います。
見落としがちな契約のポイント
自社ローンを利用する際、契約に関する見落としがちなポイントを把握しておくことが重要です。金利の確認は欠かせません。一見すると低金利に見えるプランでも、実際には手数料が含まれている場合や、想定より総支払額が大きくなる場合があります。総支払額がどの程度になるかをしっかりと確認し、理解することが求められます。
返済条件についても細かく確認することが大切です。返済期間や月々の返済額、繰り上げ返済の条件など、全ての詳細を把握しましょう。年金受給者にとっては安定した返済が重要となるため、自分に合った返済プランを選ぶことが不可欠です。あわせて、申込み時や完済時の年齢についても確認しておくと安心です。銀行のマイカーローンでは完済時年齢に70〜76歳程度の上限が設けられていることが一般的ですが(参考1〜3)、当店の自社ローンでは70歳までお申込みを受け付けています。自社ローンを検討する場合でも、年齢条件と無理のない返済期間になっているかを店舗に確認しておくとよいでしょう。
自社ローンでは、車両の保険やメンテナンスに関する条件が契約に含まれることがあるため、事前に確認しておく必要があります。特に初めて利用する方は、保険の内容や義務付けられているサービスなどを見落としがちです。これらの詳細についても確認し、想定外の出費を避けることが大切です。
契約内容をきちんと理解せずにサインをしてしまうことはリスクを伴います。疑問点があれば、遠慮せずに販売店のスタッフに質問をし、納得できるまで確認する姿勢を持つことが重要です。契約時の細かな確認を怠らないことで、安心して自社ローンを利用し、納得のいくカーライフにつなげることができます。
富山での自社ローン利用を悩んでいる方へ
富山で自社ローンの利用を悩んでいる方々へ向けた考え方を紹介します。知っておきたい基礎知識や、検討する際の心構えをお伝えします。
初めての方に知っておいてほしいこと
自社ローンを初めて利用しようと考えている方に知っておいてほしいことがあります。事前にしっかりと情報を収集することが大切です。自社ローンについての基本を理解し、どのように利用するかを把握することで、落ち着いて契約を進めることができます。金利や返済条件は店舗によって異なるため、複数の店舗を比較し、自分にとって無理のない条件を見つけることが重要です。
自分の収入や支出をよく考えて返済計画を立てることも忘れずに行ってください。年金受給者の場合、固定的な収入がありますが、生活費や突発的な支出も考慮した上で返済額を設定することが必要です。無理のない範囲での返済計画が、将来的な負担を軽減します。
契約に関する細かな条件を確認する姿勢を持つことも大切です。契約内容や関連する手数料、保証内容についても理解を深めることで、予期しない出費を避けることができます。疑問点や不安があれば、遠慮せずに販売店のスタッフに相談することをおすすめします。これらのポイントを押さえておけば、自社ローンをスムーズに利用し、落ち着いてカーライフを送ることができるでしょう。
専門家に聞く!選び方のコツ
自社ローンを選ぶ際には、専門家の意見を参考にすることも一つの方法です。専門家は自社ローンの仕組みや市場動向に詳しいため、具体的なアドバイスを受けられる場合があります。信頼できる専門家に相談してみるのもよいでしょう。
専門家に相談する際は、自分の状況や希望条件を明確に伝えることが大切です。年金受給者という立場から、どのような条件が適しているのか、金利の相場や返済期間の選び方など、具体的なアドバイスを受けることで選択肢を整理しやすくなります。
複数の専門家から意見を聞くことも一つの方法です。異なる視点からのアドバイスを受けることで、より幅広い情報を得ることができ、判断材料が増えます。最終的には、集めた情報を整理し、自分に合った自社ローンを選ぶための参考にしていただければと思います
自社ローンを活用して快適なカーライフを
自社ローンを計画的に利用することで、年金受給者の方でも無理のないカーライフを送ることができます。最後に、その考え方について整理します。
自社ローンを最大限に活かす方法
自社ローンを活用するためには、まずしっかりとした返済計画を立てることが重要です。月々の返済額を自分の収入や生活費に合わせて設定し、無理のない範囲で返済を行うことで、落ち着いてカーライフを送ることができます。
購入後のメンテナンスやサービス内容についても十分に確認しましょう。信頼できる販売店であれば、アフターサービスが充実しているため、車の調子が悪くなった際にも相談しやすくなります。定期的な点検を受けることで、故障を未然に防ぎ、車を長く利用することにつながります。
保険やガソリン代など、維持費全体を見直すことも一つの工夫です。金利面では銀行ローンより負担が大きくなる場合がある一方で、こうした維持費の見直しによって、家計全体のバランスを取りやすくなることもあります。計画的に自社ローンを利用することが、無理のないカーライフにつながります。
次のステップへ進むために
自社ローンを利用して車を手に入れた後は、次のステップに進むための準備も大切です。自分のカーライフを見直し、どのように車を活用するかを考えることがポイントです。買い物や通院、家族との移動など、どのようなシーンで車が役立つかを整理してみましょう。
車の使い方を見直すことで、燃費の良い運転や維持費の管理がしやすくなります。節約できた分は貯蓄に回すことで、将来的な出費に備えることもできます。保険の見直しや更新も、万が一の事態に備える上で欠かせません。
これらのステップを踏むことで、自社ローンを活用した無理のないカーライフにつながります。継続的な見直しを行いながら、ご自身のペースで検討を進めていただければと思います。
参考・引用元(いずれも金融機関公式サイト)
- 北陸銀行「商品概要説明書《ほくぎん》マイカーローン」https://www.hokugin.co.jp/data/product_gaiyo/index_loan_web_mycarloan.pdf
- 富山銀行「WEB完結型マイカーローン」https://www.toyamabank.co.jp/pages/kojin/kariru/mycar/mycar.htm
- 富山第一銀行「マイカーローン」https://www.first-bank.co.jp/personal/loan/mycar/
※上記は富山県内金融機関の公式サイトに掲載されている、自動車ローンの年齢条件に関する情報です。条件は金融機関・商品・時期により変更される場合があるため、最新の詳細は各行の公式サイトまたは窓口にてご確認ください。